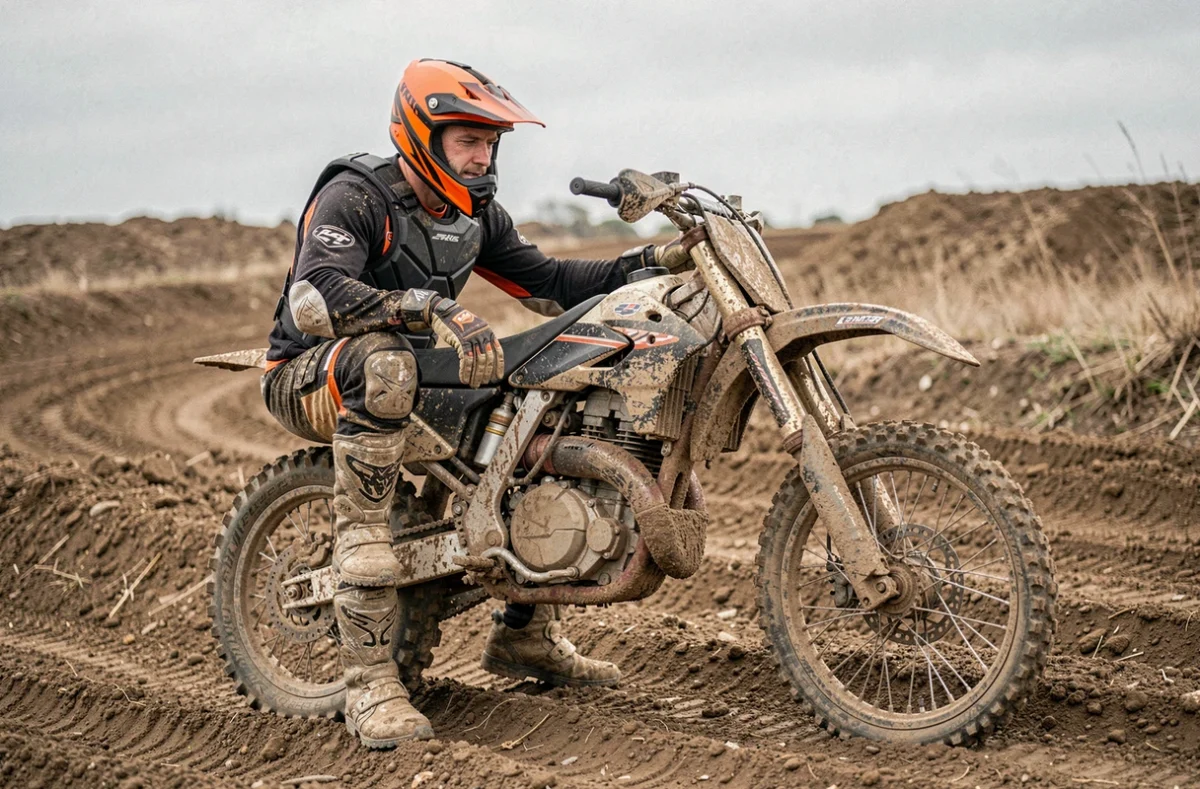
Une moto cross, même non homologuée, même stockée dans un garage, doit être couverte au minimum par une responsabilité civile obligatoire. Cette obligation découle du code des assurances qui vise tout véhicule terrestre à moteur, sans distinction d’usage route ou circuit. Ignorer ce point expose à une amende forfaitaire et à la confiscation de la machine.
Responsabilité civile sur terrain privé : ce que le contrat couvre réellement
La confusion la plus fréquente concerne le périmètre géographique de la garantie. Un contrat responsabilité civile moto cross couvre les dommages corporels et matériels causés à un tiers, y compris sur un terrain privé ou un circuit dédié. En revanche, la plupart des contrats excluent explicitement les épreuves chronométrées.
Nous observons que certains assureurs distinguent trois situations : l’entraînement libre, le roulage encadré par un club affilié à la FFM, et la compétition licenciée. Seules les deux premières sont généralement incluses dans un contrat standard. Pour la compétition, une extension spécifique ou une licence fédérale intégrant une couverture dédiée est requise.
Un point souvent négligé : les essais libres sur terrain non déclaré ne sont pas toujours couverts. Si le terrain n’est pas identifié comme circuit ou propriété privée autorisée dans les conditions particulières, l’assureur peut invoquer une exclusion. Vérifier la clause « lieu de pratique » avant signature évite un refus d’indemnisation en cas de sinistre.
Garanties complémentaires pour une moto cross : vol, dommages, accessoires
Garantie vol et conditions contractuelles strictes
Assurer une moto cross contre le vol implique de respecter des conditions que beaucoup de pratiquants découvrent au moment du sinistre. L’assureur exige généralement un antivol homologué SRA ou NF, le gravage du cadre, et parfois un lieu de stationnement clos et couvert.
Le transport sur remorque ajoute une couche de complexité. Si la moto est volée lors d’un déplacement vers un circuit, la garantie vol peut ne pas fonctionner si la remorque n’est pas elle-même sécurisée selon les critères du contrat. Les accessoires aftermarket (échappement, suspensions, protections) ne sont couverts que s’ils figurent sur la déclaration initiale ou un avenant.
Garantie dommages tous accidents
Cette garantie prend en charge les réparations de votre propre machine après une chute, un accrochage ou un obstacle sur le parcours. Elle est facultative mais nous la recommandons dès que la valeur de la moto dépasse quelques milliers d’euros.
Attention au mode d’indemnisation. Deux mécanismes coexistent :
- La valeur déclarée : vous fixez un montant à la souscription, l’indemnisation se base dessus avec application d’une vétusté annuelle. Adapté aux machines récentes dont la cote est stable.
- La valeur vénale : l’expert évalue la moto au jour du sinistre. Sur une cross d’occasion très modifiée, cette valeur peut être nettement inférieure au coût réel des pièces montées.
- La valeur à neuf (rare sur ce segment) : réservée aux contrats haut de gamme, elle rembourse le prix d’achat pendant les premiers mois suivant l’acquisition.
Sur une moto cross dont le châssis, le moteur et les suspensions représentent l’essentiel de la valeur, déclarer précisément les modifications évite une sous-indemnisation.
Assistance moto cross : le critère sous-estimé dans le choix du contrat
L’assistance est le poste qui différencie le plus les contrats entre eux, bien davantage que la responsabilité civile dont le socle est normé. Après une chute sur un terrain isolé, la question du rapatriement de la machine et du pilote se pose immédiatement.
Les points à vérifier dans la clause assistance :
- Fonctionnement à 0 km ou seulement au-delà d’un seuil kilométrique. Sur un terrain de cross situé à proximité du domicile, un contrat avec franchise kilométrique laisse le pilote sans solution.
- Plafond de remorquage : certains contrats limitent la distance ou le montant pris en charge. Un remorquage depuis un terrain reculé peut dépasser ce plafond rapidement.
- Prise en charge du pilote : hébergement, taxi, rapatriement. Certains contrats ne couvrent que la machine.
- Panne mécanique ou crevaison : souvent exclue sur les contrats tout-terrain d’entrée de gamme, cette couverture n’intervient que sur les formules intermédiaires ou complètes.
Nous recommandons de privilégier un contrat avec assistance à 0 km incluant le transport de la moto, même si la prime annuelle est légèrement supérieure. Le coût d’un remorquage non couvert dépasse souvent la différence de cotisation sur une année entière.
Prix d’une assurance moto cross : variables et fourchettes réalistes
Les tarifs affichés sur les comparateurs généralistes sont rarement transposables à une moto cross. La nature non homologuée du véhicule, l’absence de bonus-malus exploitable et le profil de risque spécifique au tout-terrain rendent chaque devis très variable.
Facteurs qui influencent la prime
La valeur déclarée de la machine pèse lourd. Une cross neuve de grosse cylindrée coûte sensiblement plus cher à assurer qu’une 125 d’occasion. L’âge du pilote, son expérience (nombre d’années de pratique, licence FFM), la zone géographique de stationnement et le nombre de sorties annuelles déclarées interviennent également.
En responsabilité civile seule, la prime annuelle reste modérée. Dès que l’on ajoute la garantie dommages et l’assistance, le montant peut doubler, voire tripler. L’ajout d’une garantie vol sur une machine de valeur élevée fait encore monter la facture, surtout si les conditions de stationnement ne répondent pas aux critères les plus favorables de l’assureur.
Contrat annuel ou contrat temporaire
Pour les pratiquants occasionnels (quelques sorties par an), un contrat temporaire couvrant une journée ou un week-end de roulage peut s’avérer pertinent. Mais le cumul de plusieurs contrats ponctuels sur une saison dépasse rapidement le coût d’un contrat annuel.
Au-delà de quatre ou cinq sorties par an, le contrat annuel devient plus intéressant en termes de rapport couverture/prix. Les contrats temporaires présentent en outre des garanties plus limitées : rarement de dommages tous accidents, assistance souvent absente ou réduite.
Pièges courants et clauses à relire avant de souscrire
Le premier piège concerne la déclaration d’usage. Si vous déclarez un usage loisir mais participez à une épreuve chronométrée, même amicale, l’assureur peut refuser toute indemnisation pour fausse déclaration. La frontière entre roulage libre et compétition est définie contractuellement, pas par l’organisateur de l’événement.
Deuxième point sensible : la clause de déchéance liée aux équipements de sécurité. Certains contrats conditionnent la prise en charge des dommages corporels au port d’équipements homologués (casque, dorsale, bottes, gants). L’absence d’un seul élément peut réduire ou annuler l’indemnisation.
Troisième écueil : la résiliation pour sinistralité excessive n’est pas rare en tout-terrain. Après deux ou trois sinistres sur un exercice, l’assureur peut résilier le contrat à l’échéance. Retrouver une couverture après résiliation impose de passer par des assureurs spécialisés, souvent à des tarifs majorés.
Enfin, vérifier le délai de carence. Certains contrats imposent un délai de plusieurs semaines avant l’entrée en vigueur effective des garanties vol et dommages. Une moto achetée la veille d’une sortie ne sera pas couverte si ce délai n’est pas écoulé.
Chaque contrat d’assurance moto cross mérite une lecture complète des conditions particulières, pas seulement du tableau de garanties. Les exclusions sont souvent plus révélatrices que les inclusions. Le formulaire ci-dessous vous permet de recevoir un devis adapté à votre machine et à votre pratique : renseignez vos coordonnées pour être rappelé par un conseiller spécialisé en assurance moto cross.