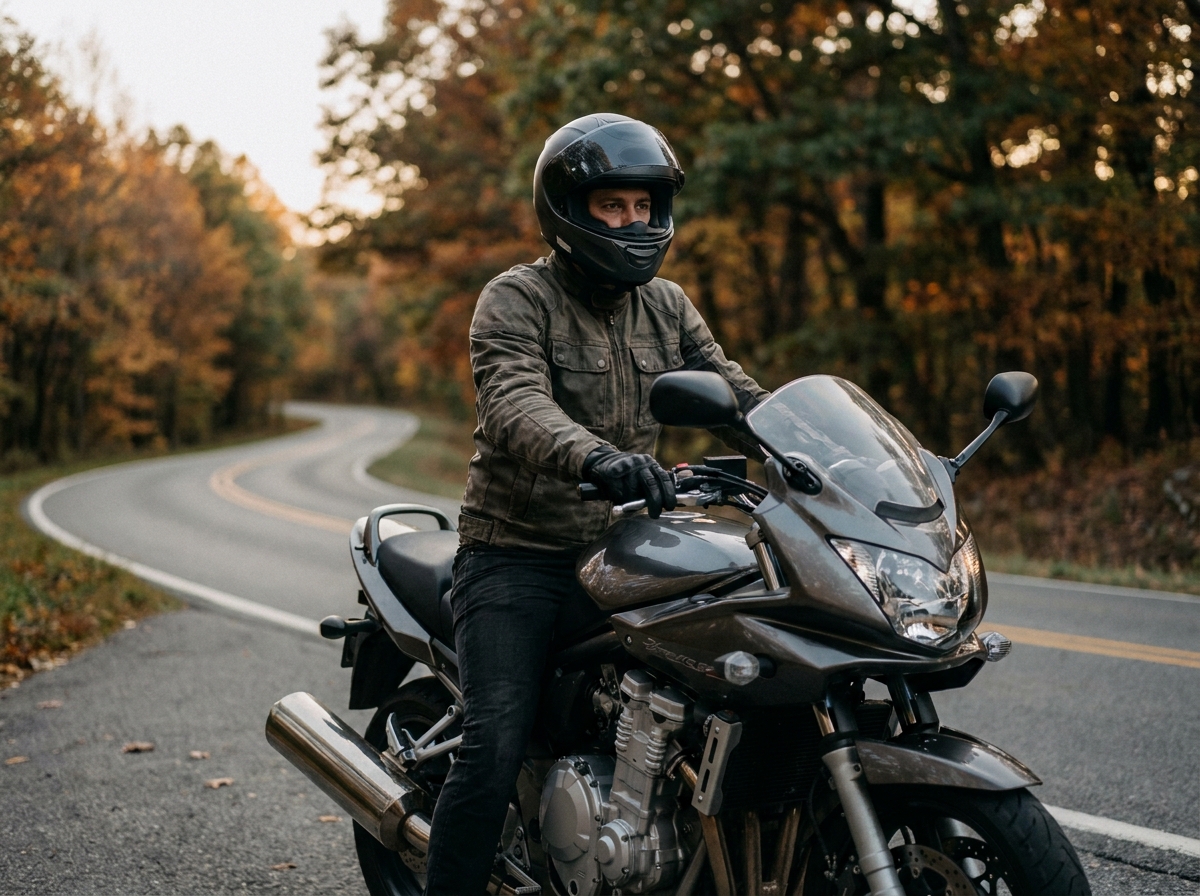
Un scooter 125 qui sert chaque matin pour aller au bureau et une moto roadster sortie le week-end sur les routes de campagne partagent un point commun : l’obligation d’être assurés au tiers. Après cette base légale, tout diverge. Le kilométrage, les risques couverts, le mécanisme de bonus-malus et même le profil du conducteur poussent vers des contrats très différents. Comprendre ces écarts évite de payer des garanties inutiles ou, pire, de se retrouver mal couvert le jour d’un sinistre.
Bonus-malus et scooter utilitaire : une mécanique qui ne s’applique pas toujours
Vous utilisez un scooter 50 cm³ pour vos trajets quotidiens ? Le coefficient de bonus-malus réglementaire ne vous concerne pas. Les cyclomoteurs et les motocyclettes légères (125 cm³) sont exclus du système légal de bonus-malus prévu par le Code des assurances.
Concrètement, un conducteur de scooter 125 qui roule sans sinistre pendant cinq ans ne verra pas sa prime baisser automatiquement selon le barème officiel. Certains assureurs proposent tout de même des grilles internes pour récompenser les bons conducteurs, mais rien ne les y oblige.
Sur une moto de loisir de plus forte cylindrée, le bonus-malus fonctionne exactement comme en auto. Chaque année sans sinistre réduit le coefficient, et chaque accident responsable le fait grimper. Pour un motard qui sort sa machine quelques week-ends par mois, cette logique peut jouer fortement sur la prime, à la hausse comme à la baisse.
Avant de souscrire, il est pertinent de se renseigner avec Leocare pour comparer les contrats qui tiennent compte de ces mécanismes distincts.
Garanties moto de loisir : pourquoi la protection du conducteur change tout
La responsabilité civile, seule garantie obligatoire, indemnise les tiers. Elle ne couvre ni le conducteur ni sa moto. Pour un scooter utilitaire à faible valeur, un contrat au tiers peut suffire : les réparations coûtent souvent moins cher qu’une franchise tous risques.
Sur une moto de loisir, le calcul est différent. Le véhicule vaut plus cher, la vitesse potentielle est plus élevée, et les sorties se font souvent sur des routes sinueuses. Trois garanties méritent une attention particulière :
- La garantie corporelle du conducteur couvre les blessures du pilote lui-même en cas de chute solo ou de tort partagé. Sans elle, les frais médicaux lourds restent à votre charge.
- La garantie vol-incendie protège un véhicule dont la valeur justifie une prime supplémentaire. Sur un scooter urbain garé dans la rue, le rapport coût/couverture est à évaluer au cas par cas.
- La garantie équipements (casque, blouson, gants, bottes) peut représenter plusieurs centaines d’euros de matériel. Les contrats moto de loisir l’intègrent plus souvent que les formules scooter basiques.
Le piège classique consiste à souscrire un contrat tous risques sur un scooter de faible valeur, ou à l’inverse à rester au tiers sur une moto dont le remplacement coûterait très cher.
Kilométrage et usage déclaré : l’impact direct sur la prime d’assurance moto
Un scooter utilitaire cumule facilement plusieurs milliers de kilomètres par an. Trajet domicile-travail, courses, déplacements professionnels : l’exposition au risque est quotidienne mais à basse vitesse, en milieu urbain.
Une moto de loisir roule souvent moins, mais dans des conditions différentes. Routes départementales, cols de montagne, balades de groupe le dimanche : le risque par kilomètre parcouru n’est pas le même qu’en ville à 30 km/h.
Les assureurs tiennent compte de cette distinction. Déclarer un usage « loisir » sur une moto peut faire baisser la prime par rapport à un usage « trajet quotidien ». Déclarer un kilométrage annuel faible aussi. À condition que la déclaration soit sincère : une fausse déclaration d’usage peut entraîner un refus d’indemnisation en cas de sinistre.
Surprime jeune conducteur moto : un coût qui pèse surtout sur le loisir
Les titulaires récents du permis A2, profil typique du motard de loisir, subissent une surprime significative les premières années. Ce surcoût est encadré et dégressif, mais il alourdit sensiblement la facture sur une moto de moyenne ou grosse cylindrée.
Les conducteurs de petits scooters 50 ou 125 ne sont pas toujours concernés par la même logique. Un adolescent sur un cyclomoteur 50 cm³ paie une prime spécifique, mais elle n’est pas calculée selon le même barème qu’un permis A2 sur une 600 cm³.
Souscrire un contrat adapté à son deux-roues : les critères à vérifier
Vous avez identifié votre profil, loisir ou utilitaire. Reste à vérifier que le contrat proposé correspond réellement à votre situation. Quelques points concrets font la différence :
- Le montant du plafond de la garantie conducteur : certains contrats limitent l’indemnisation à un niveau trop bas pour couvrir une invalidité permanente.
- Les exclusions liées aux modifications du véhicule : un pot d’échappement sport ou un changement de cartographie moteur peuvent annuler la couverture. C’est fréquent sur les motos de loisir personnalisées.
- La clause de remisage : certains contrats moto proposent une réduction si le véhicule est immobilisé plusieurs mois (hiver, par exemple). Un scooter utilisé toute l’année n’en bénéficie pas.
- La franchise en cas de vol : sur un scooter urbain, elle peut représenter une part importante de la valeur du véhicule. Comparer ce ratio avant de cocher la case « vol » est un réflexe utile.
La démarche digitale simplifie aujourd’hui cette comparaison. Leocare, courtier 100 % mobile, permet d’obtenir un devis moto en quelques minutes et de souscrire le jour même. Les contrats sont portés par des compagnies partenaires comme AXA, Allianz ou Generali via L’Équité.
La résiliation de l’ancien contrat est prise en charge gratuitement. Avec une note de 4,8/5 sur Trustpilot et un service client basé en France joignable du lundi au samedi, cette néo-assurance certifiée B-Corp cible les conducteurs connectés qui veulent de la transparence sans sacrifier la couverture.
Que le deux-roues serve à traverser la ville chaque matin ou à parcourir des routes de campagne le week-end, le bon contrat est celui qui colle à l’usage réel du véhicule. Vérifier le plafond de garantie conducteur, la cohérence entre kilométrage déclaré et kilomètres parcourus, et le rapport franchise/valeur du véhicule sont trois réflexes qui évitent les mauvaises surprises au moment d’un sinistre.